01Diagnóstico do fluxo e das restrições
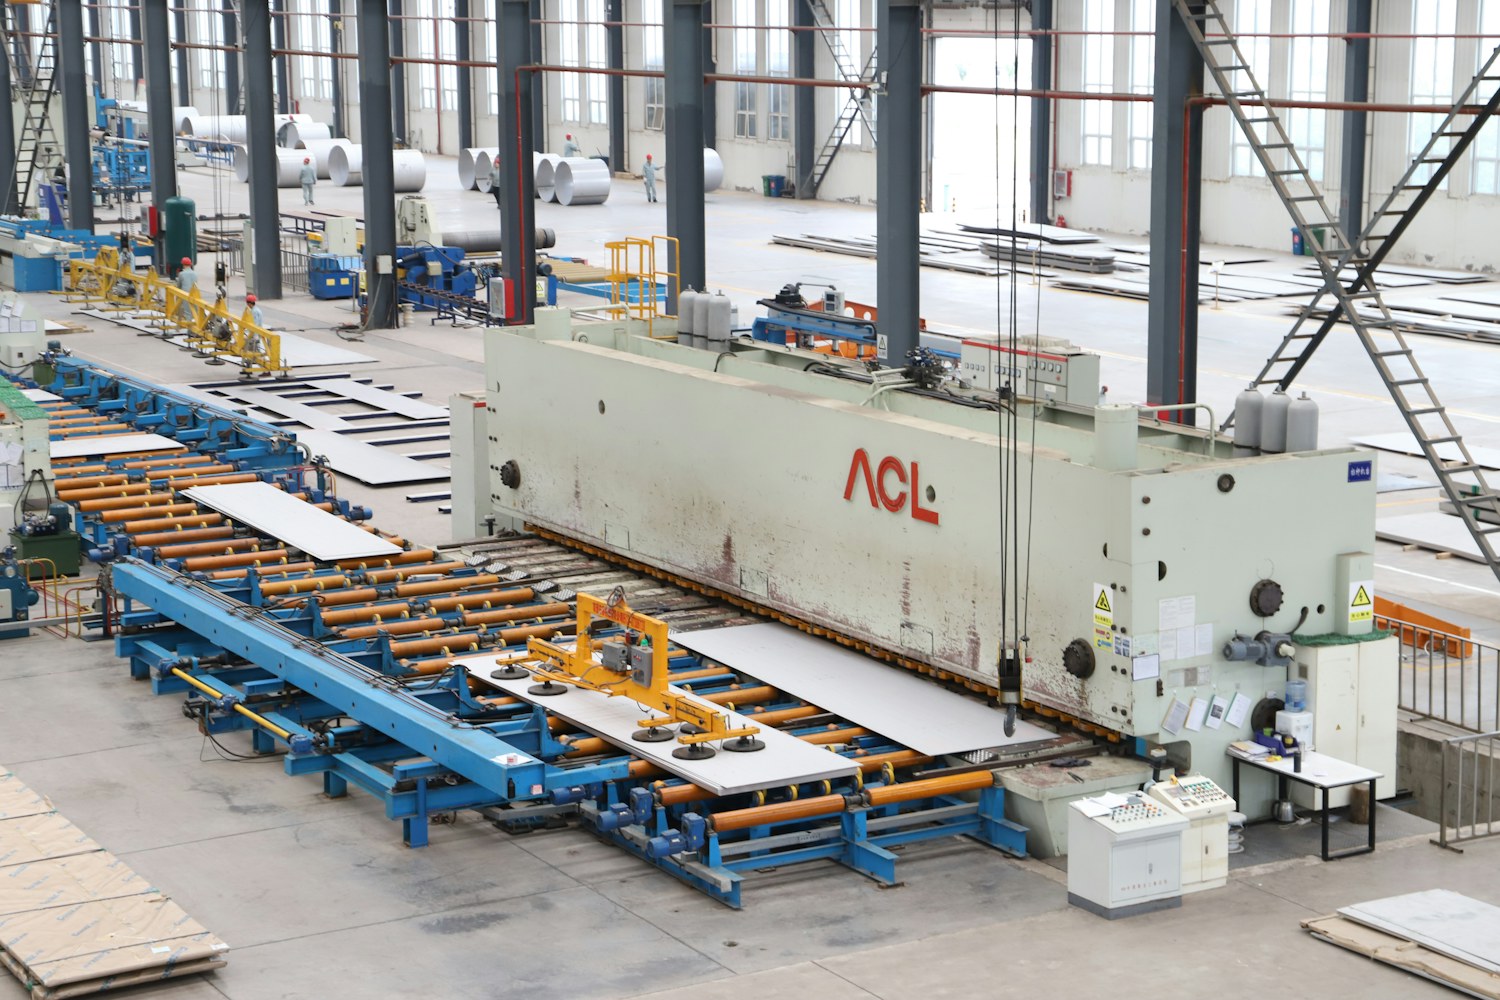
Mapeamos fluxos industriais, tempos, estoques em processo e transferências entre etapas. A comparação entre capacidade instalada e utilizada identifica restrições de máquina, mão de obra, material ou informação. A Teoria das Restrições orienta a priorização: melhorar um recurso sem limitar o fluxo pode apenas aumentar o estoque intermediário.
02PCP, MRP e demanda
Relacionamos planejamento de demanda, carteira de pedidos, capacidade e disponibilidade de materiais. O PCP traduz essas informações em programação executável; o MRP desdobra necessidades a partir de estruturas e parâmetros confiáveis. Lead time, lotes, calendários e estoques de segurança devem refletir a operação real.
03Produtividade e OEE
O OEE combina disponibilidade, performance e qualidade para tornar visíveis diferentes perdas. Padronizamos a coleta de paradas, velocidade e peças boas, evitando compensar problemas de uma dimensão com outra. Produtividade, refugos, retrabalhos e cumprimento de plano completam a leitura; OEE isolado não mede rentabilidade.
04Balanceamento e setup
O balanceamento de linhas considera tempos de ciclo, demanda e variabilidade. A análise de setups utiliza princípios de SMED para separar atividades internas e externas e revisar sequência, preparação e segurança. O dimensionamento de lotes considera custo, capacidade, prazo e necessidade de materiais, sem perseguir lotes mínimos de forma indiscriminada.
05Lean e melhoria contínua
Selecionamos Lean Manufacturing, Kaizen, Kanban, Just in Time e 5S conforme o problema e a maturidade da operação. PDCA e DMAIC apoiam a definição do problema, a análise de causas e a sustentação das mudanças. A implantação exige padrões claros e gestão visual, com redução de desperdícios comprovada por dados.
06Materiais e custos industriais
Conectamos consumo, perdas, estoques em processo e custos industriais à controladoria. A gestão de materiais considera abastecimento, rastreabilidade e restrições de armazenagem. Dessa forma, iniciativas operacionais podem ser avaliadas também pelo efeito em prazo, margem e capital de giro.